


Case Results
성공사례
‹ 뒤로가기
 목록으로
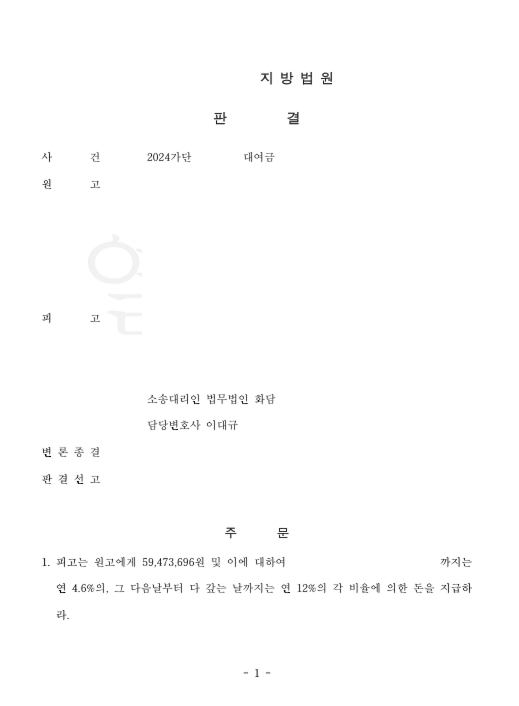
차용증서 무효 승소사례
사건개요
원고 회사는 의뢰인을 상대로 의뢰인의 서명이 기재된 차용증서를 바탕으로 대여금반환을 구하는 소를 제기하였습니다.
애초에 원고회사와 의뢰인은 상가 분양권 8건 매매사업을 공동으로 진행하면서 7개 호실 분양권은 매매가 이루어졌는데, 마지막 8번째 상가분양권 매매가 안되자, 의뢰인과 원고회사는 기존 7건의 분양권 매매 수익으로 8번째 분양권을 공동으로 매수하기로 하고 모자라는 매수대금은 8번째 상가의 담보대출로 충당하기로 약정하였습니다.
한편 의뢰인이 원고회사를 방문하였을 때, 담당 직원이 원고 회사의 회계처리를 위해서 상가 분양권 투자와 관련하여 차용증 작성을 요청하였고, 의뢰인은 단순 회계처리에 필요하다는 말에 차용증을 작성하여 주었던 것입니다.
법무법인 화담의 대응전략
가. 차용증의 통정허위표시 주장
이대규 대표변호사는 이 사건 차용증에 기재된 차용금액이 실제 의뢰인이 반환하여야 할 금액을 반영하지 않은 것임을 적극 주장하였습니다. 구체적으로, 의뢰인과 원고회사가 상가 101호 내지 107호의 전매를 통해 얻은 수익금을 이 사건 호실의 매수자금에 충당하기로 합의하였고, 원고의 회계담당자가 회계처리상 필요하다는 이유로 실제 충당 합의를 반영하지 않은 채 차용증 작성을 요청하였으므로, 차용증의 차용금액 기재는 통정허위표시에 해당하여 무효라는 점을 주장하였습니다.
나. 수익금 충당 합의의 입증
이대규 대표변호사는 원고의 회계담당자가 작성한 상가 8개 호실의 수익금 정리표 및 호실 매매대금의 처리과정을 정리한 문서를 핵심 증거로 제출하면서, 이 사건 문서에는 의뢰인이 원고회사로부터 돈을 차용하여 이 사건 호실 매수대금을 지급하되, 상가 8개의 수익금으로 위 차용금에 충당하고 남은 돈이 비로소 의뢰인이 원고회사에 지급할 정산금이라고 주장하였습니다.
승소결과 - 차용증 무효
당신의 물음에, 화담이 답합니다.
사실과 근거로 사건의 방향을 함께 정리하겠습니다.
전화 상담
02-3472-1871
